退職月の給料が少ない・マイナスになる主な理由は、日割り計算や欠勤控除による支給額の減少と、社会保険料・住民税・各種精算による控除の増加です。
ただし、給与明細がマイナスになっているという理由だけで、会社から請求された金額がすべて正しいとは限りません。
まずは、最後の給料について「いつの勤務分か」「何が支給され、何が引かれているか」を分けて確認しましょう。
この記事では、退職月の給与明細で見る項目、最後の給料が少なくなる主な理由、マイナス額を請求された場合の確認事項を解説します。
会社へ内訳を問い合わせる文例も紹介します。
退職月の給料が少ないときは、給与明細の対象期間・支給・控除を確認する
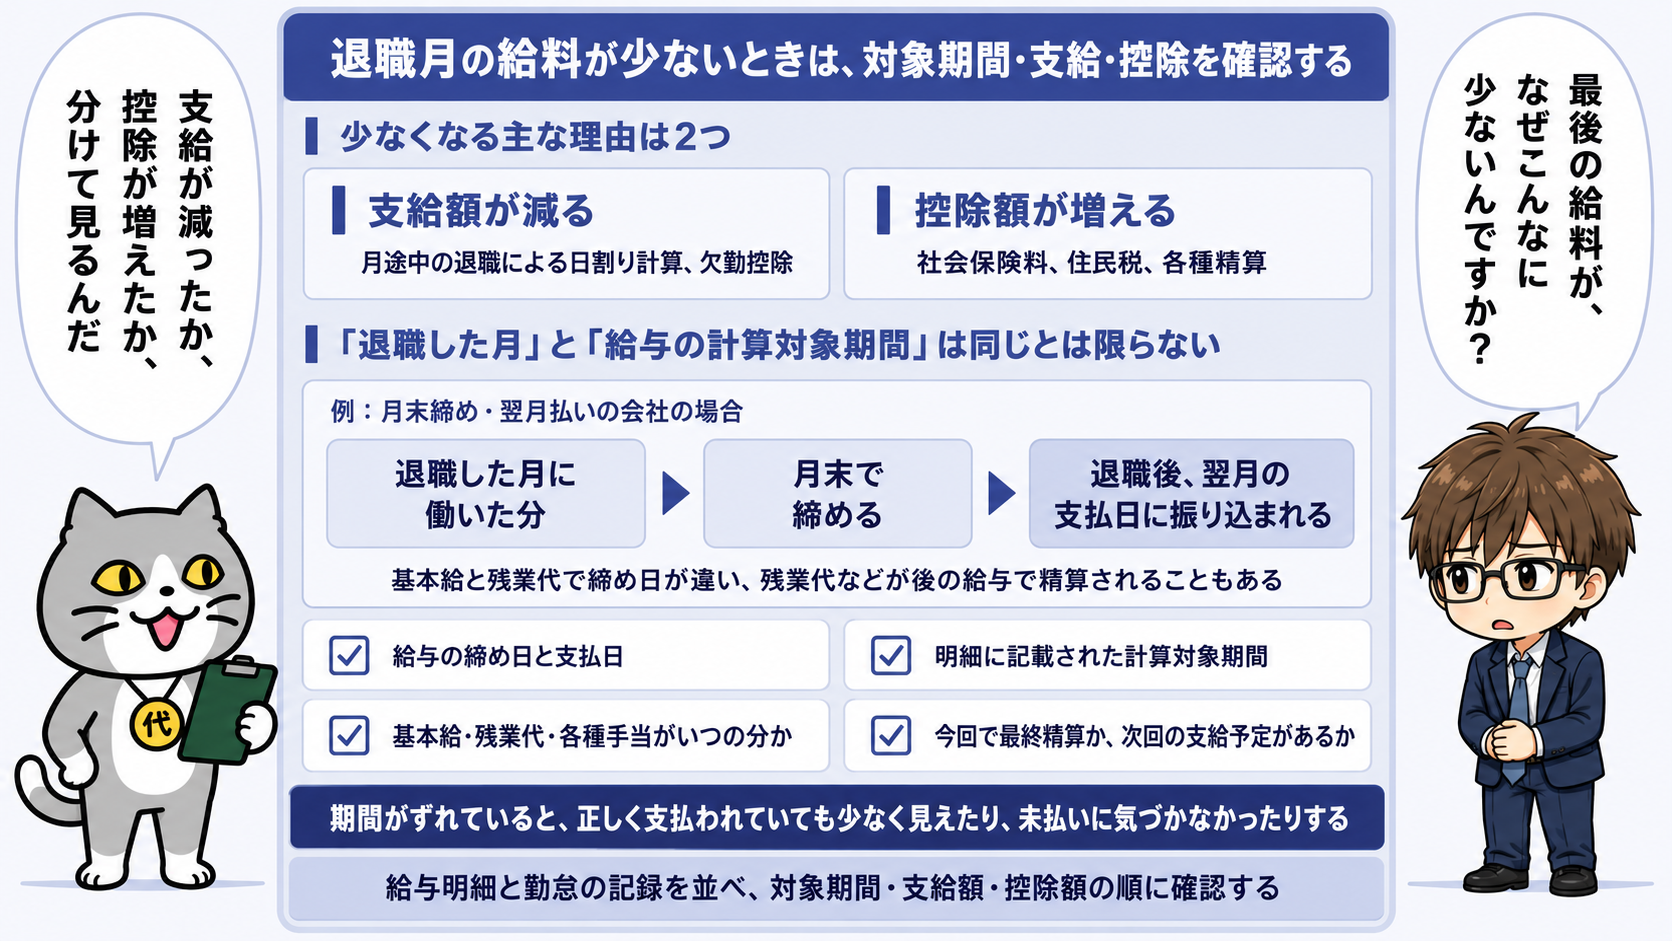
振込額だけでは、給与が減った理由までは分かりません。
給与明細と勤怠の記録を並べ、計算の対象期間、支給額、控除額の順に確認することが大切です。
「退職した月」と「給与の計算対象期間」は同じとは限らない
例えば、給与が月末締め・翌月払いの会社では、退職した月の勤務分が、退職後に支払われることがあります。
また、基本給と残業代で計算の締め日が異なり、残業代などが後の給与で精算される場合もあります。
「今月振り込まれた給料が、退職日までのすべての給与」と決めつけず、次の点を確認してください。
- 給与の締め日と支払日
- 明細に記載された計算対象期間
- 基本給・残業代・各種手当が、それぞれいつの分か
- 今回で最終精算なのか、次回の支給予定があるのか
確認する期間がずれていると、正しく支払われていても少なく見えたり、未払いに気づかなかったりすることがあります。
給与明細では、勤怠・支給額・控除額を分けて見る
主に確認したい項目は、次のとおりです。
| 確認する欄 | 主な項目 | 確認すること |
|---|---|---|
| 勤怠 | 出勤日数、有給休暇、欠勤、遅刻・早退 | 実際の勤務・休暇と一致しているか |
| 支給 | 基本給、残業代、各種手当 | 日割りや支給条件の変更、未反映の勤務がないか |
| 社会保険料等 | 健康保険、厚生年金、介護保険等、雇用保険、子ども・子育て支援金 | 対象月、月数、計算の基礎となる金額は何か |
| 税金 | 所得税、住民税 | 住民税の一括徴収や税額計算の変更がないか |
| 精算・その他控除 | 通勤手当、前払い分、貸付金など | 項目ごとの内訳と控除の根拠が分かるか |
| 差引支給額 | 手取り額、振込額、マイナス額 | 支給合計と控除合計から計算が合っているか |
手取り額は、基本的に「支給合計-控除合計」で確認します。
ただし、欠勤控除が支給欄にマイナス表示されるなど、明細の形式は会社によって異なります。
すでに支給合計から引かれた金額を、もう一度差し引かないようにしてください。
退職月の給料が少なくなる主な理由
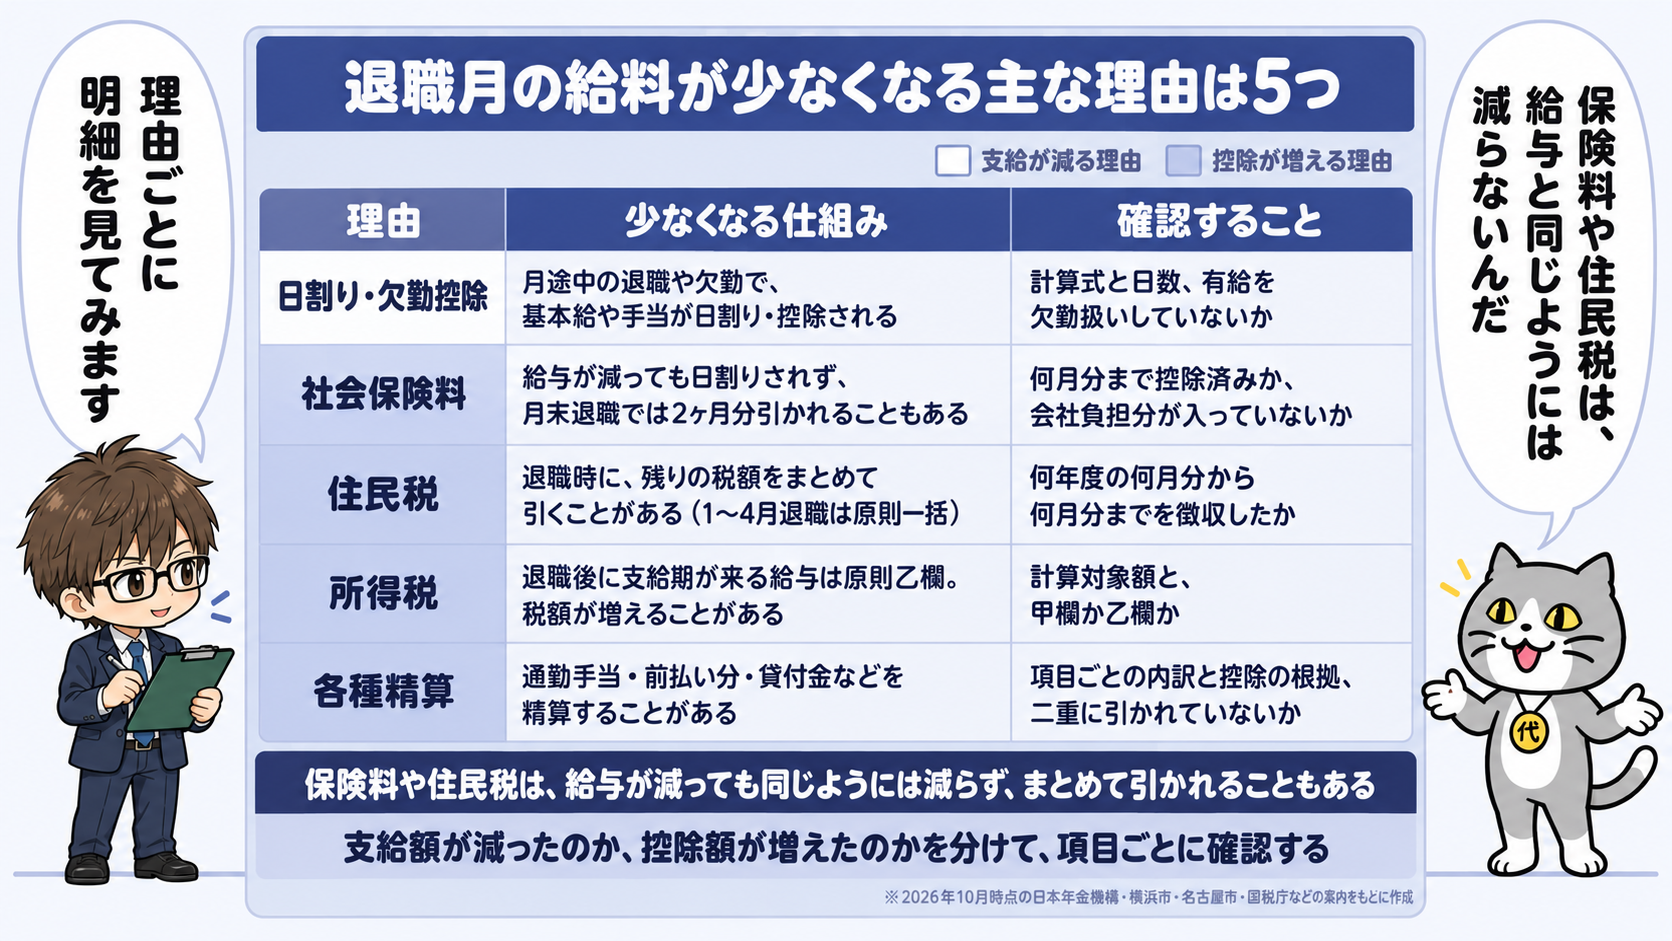
退職時には、いつもと同じ月給がそのまま振り込まれるとは限りません。
支給額が減っているのか、控除額が増えているのかを分けると、原因を確認しやすくなります。
月途中の退職や欠勤で、基本給などが減っている
給与の計算期間の途中で退職すると、会社の賃金規程などに基づき、基本給や手当が日割りで計算されることがあります。
また、給与計算上の取り決めにより、欠勤・遅刻・早退に対応する賃金が差し引かれる場合もあります。
確認したいのは、次の点です。
- 日割りや欠勤控除に使った計算式
- 計算の基礎に含めた基本給・手当
- 対象となる日数・時間数
- 有給休暇を欠勤として扱っていないか
- 退職日の翌日以降を欠勤として扱い、日割り計算と重ねて差し引いていないか
厚生労働省のモデル就業規則にも、欠勤した日・時間に応じた控除や、計算期間途中の退職に伴う日割り計算の規定例があります。
ただし、モデルの計算式が、そのまま全社に適用されるわけではありません。
「月給制だから必ず満額」「退職したから会社が自由に減らせる」とは判断せず、契約や賃金規程、勤怠を照合しましょう。
会社の都合で勤務を休ませられた日を、本人都合の欠勤として処理されている場合も、休業手当などの確認が必要です。
健康保険・厚生年金の保険料が、給与の減少と同じ割合では減らない
健康保険・厚生年金の保険料は、標準報酬月額などを基に計算されます。
そのため、最後の給与が日割りや欠勤控除で少なくなっても、保険料がその給与額に合わせて日割りされるわけではありません。
また、退職時には、給与計算の締め日や控除のタイミングによって、前月分と当月分の保険料がまとめて引かれる場合があります。
退職日と保険料の対象月は、通常、次のように確認します。
| 退職の時期 | 資格喪失日 | 退職した会社での保険料の対象 |
|---|---|---|
| 月末以外に退職 | 退職日の翌日で、同じ月の中 | 通常は退職した月の前月分まで |
| 月末に退職 | 翌月1日 | 退職した月分まで |
例えば月末退職で、まだ控除されていない前月分と退職月分があれば、最後の給与で2ヶ月分の控除が発生することがあります。
ただし、全員が2ヶ月分になるわけではありません。
すでに何月分まで控除されているかを、前月までの明細と照合してください。
会社が負担する分まで、本人への請求に含まれていないかも確認しましょう。
雇用保険料は、原則として雇用保険の対象となる賃金総額に、労働者負担の保険料率を掛けて計算します。
健康保険・厚生年金とは計算方法が異なるため、対象となる賃金と適用する料率を分けて確認してください。
2026年4月分からは、医療保険料とあわせて子ども・子育て支援金の徴収も始まっています。
給与明細にこの項目がある場合は、控除額と対象月も確認しましょう。
同じ月に入社・退職した場合や、同月中の再就職がある場合などは取扱いが異なることもあります。
健康保険と厚生年金で同じ処理になるとは限らないため、個別に確認しましょう。
参照
住民税の残額が一括徴収されている
住民税は、前年の所得などを基に税額が決まるため、退職月の給与が減っても、その月の給与額に合わせて自動的に税額が減るわけではありません。
給与から住民税を差し引く「特別徴収」では、通常、毎年6月から翌年5月までに分けて徴収します。
退職時に残りの税額がまとめて徴収されると、最後の給料の手取りが大きく減ることがあります。
| 退職する時期 | 主な確認事項 |
|---|---|
| 6月〜12月 | 本人の申し出による一括徴収、納付書等で払う普通徴収への切り替え、転職先での特別徴収継続など |
| 1月〜4月 | 原則として5月分までの残額を一括徴収。ただし、給与等の不足や転職先での特別徴収継続などには例外あり |
| 5月 | その年度の特別徴収の最終月にあたるため、5月分の徴収状況を確認 |
「退職月の住民税が高い」というより、複数月分が一度に引かれている場合があるということです。
会社には、何年度の何月分から何月分までを、いくら徴収したのか確認してください。
なお、給与・退職手当等が未徴収税額に足りない場合は、一括徴収ではなく普通徴収などで納める取扱いになることがあります。
マイナス明細を見ただけで、残額をすべて会社へ払う必要があると決めつけないでください。
参照
所得税の計算に使う金額や区分が変わっている
所得税は、住民税とは別に確認します。
給与から源泉徴収する所得税は、社会保険料等を差し引いた後の給与額や、適用する税額表の区分などによって変わります。
退職後に支給期が到来する給与は、原則として税額表の「乙欄」で源泉徴収されます。
在職中に「甲欄」が適用されていた人は、計算区分が変わることで、最後の給与から引かれる所得税が増える場合があります。
ただし、退職後のその年中の給与支給時に、ほかの勤務先へ扶養控除等申告書を提出していないことが明らかな場合は、引き続き甲欄で計算しても差し支えないとされています。
所得税額が普段と大きく違う場合は、計算対象額と、使用した税額表・甲欄か乙欄かの区分を会社に確認しましょう。
また、給与から源泉徴収された所得税額が、そのまま最終的な年税額になるとは限りません。
同じ年に再就職した場合は、原則として転職先の年末調整で前職分も含めて精算します。
再就職せず年末調整を受けていない場合などは、確定申告によって納め過ぎた所得税の還付を受けられることがあります。
参照
通勤手当や前払い分などの精算が入っている
通勤手当を数ヶ月分まとめて支給していた場合や、給与を前払いしていた場合などは、退職時に精算が行われることがあります。
会社からの貸付金、立替金などについて、返済の取り決めがある場合もあります。
ただし、「精算」と書いてあれば、どのような金額でも給与から引いてよいわけではありません。
次の内容を確認してください。
- 何の費用を精算しているのか
- いつ支払われた、どの期間の分なのか
- 返還・返済の取り決めや計算方法は何か
- すでに返した分を重ねて引かれていないか
- 給与から控除する根拠は何か
反対に、自分が立て替えた出張費や業務上の経費などが、まだ精算されていない可能性もあります。
給与とは別に支払われるものも含めて、未精算分を整理しましょう。
給与の精算に加えて、会社から「退職するなら、支給済みのボーナスを返してほしい」と求められる場合もあります。
ボーナスの返還を求められている方は、次の記事も参考にしてください。

最後の給料がマイナスになった場合に確認すること
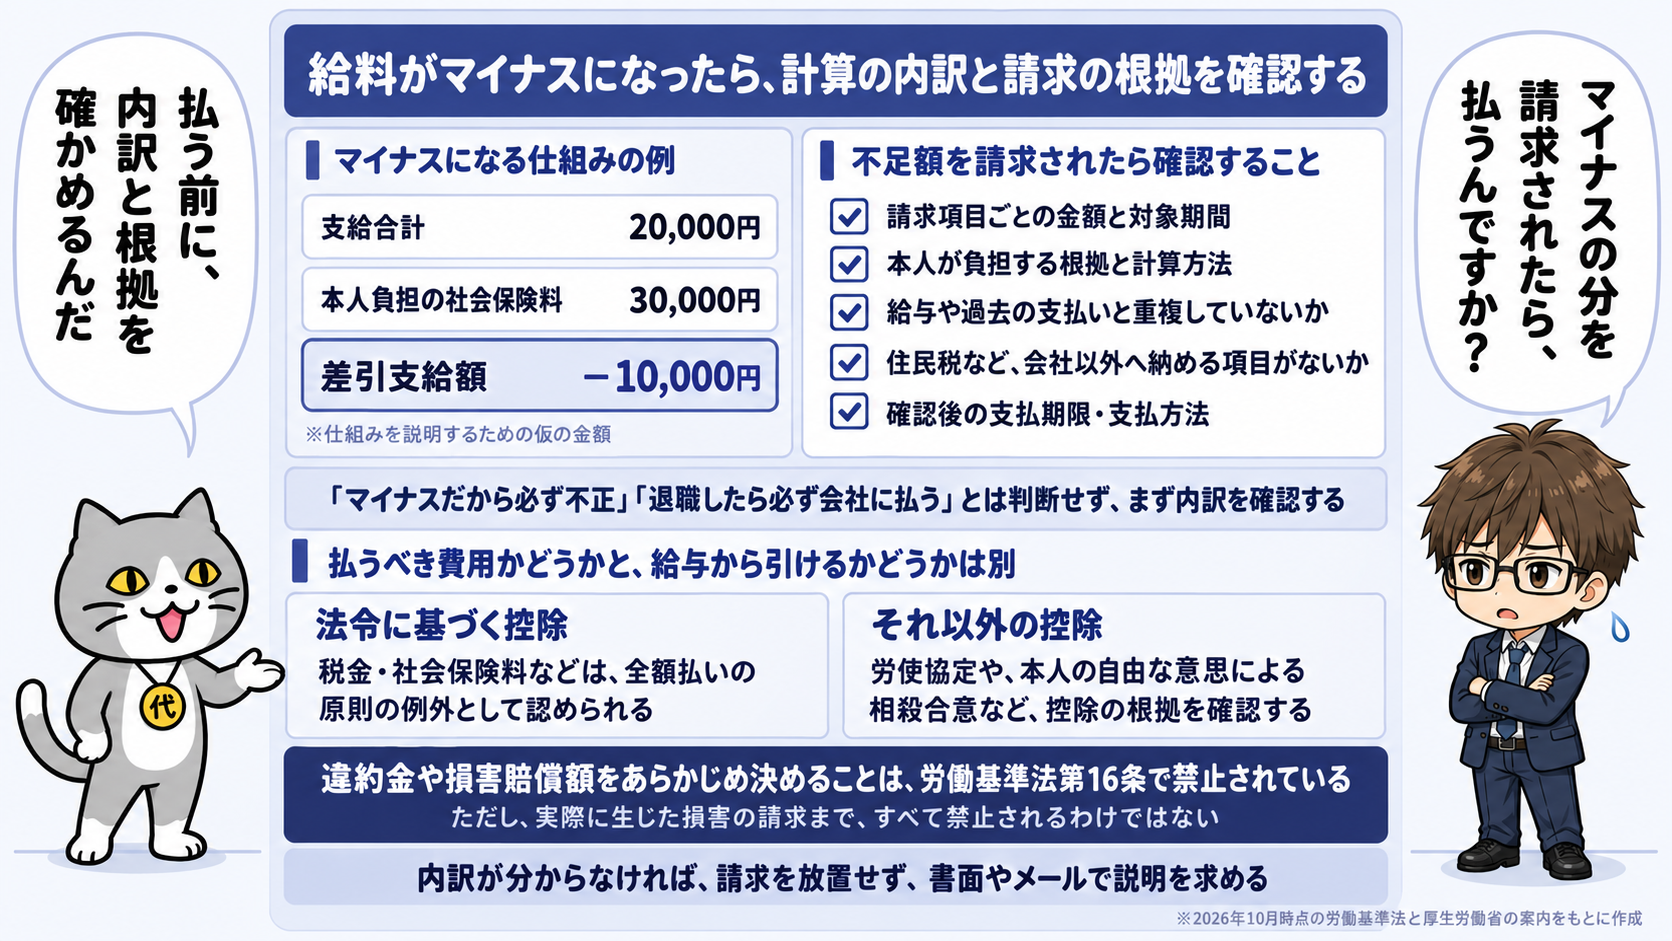
支給額より控除額が大きいと、給与明細の差引支給額がマイナスになることがあります。
ただし、明細上の計算結果と、実際に会社へ支払うべき金額は分けて確認する必要があります。
マイナスになる計算の仕組みを確認する
例えば、最後の給与について、次のような計算がされていたとします。
| 項目 | 金額 |
|---|---|
| 支給合計 | 20,000円 |
| 本人負担分の社会保険料として控除する額 | 30,000円 |
| 差引支給額 | −10,000円 |
※仕組みを説明するための仮の金額です。実際の保険料や支給額を示したものではありません。
この例では、支給額より保険料が多いため、差引支給額がマイナスになっています。
「マイナスだから必ず不正」「退職したら必ず会社にお金を払う」とは判断せず、まず計算の内訳を確認してください。
不足額を請求されたら、項目・根拠・支払方法を確認する
給与から引ききれない本人負担分の社会保険料などについて、会社から別途支払いを求められることがあります。
請求が来た場合は、金額だけでなく、次の内容を確認しましょう。
- 請求項目ごとの金額と対象期間
- 本人が負担する根拠と計算方法
- 給与や過去の支払いと重複していないか
- 住民税など、会社以外へ納める扱いになる項目がないか
- 確認後の支払期限・支払方法
内訳が分からない場合は、請求を放置せず、書面やメールで説明を求めてください。
支払期限までに確認が終わらない場合は、その旨も会社に伝えておきましょう。
「その他控除」や会社独自の請求を、そのまま受け入れない
賃金は、原則として全額を支払う必要があります。
税金・社会保険料などの法令に基づく控除は、この原則の例外として認められます。
それ以外の控除については、賃金控除に関する労使協定や、本人の自由な意思に基づく相殺合意など、控除の根拠となる事情を確認する必要があります。
会社に支払うべき費用かどうかと、給与から差し引けるかどうかは、同じ問題ではありません。
「急に退職したから違約金」「後任の採用費を給与から引く」などと言われた場合も、内容を確認しないまま同意しないようにしましょう。
労働契約の不履行に対する違約金や損害賠償額をあらかじめ定めることは、労働基準法第16条で禁止されています。
一方、実際に生じた損害の請求まで、すべて禁止されるわけではありません。
請求の根拠や責任について争いがある場合は、弁護士へ確認してください。
参照:厚生労働省・違約金、損害賠償の予定と賃金控除に関する解説
会社から「就業規則の申し出期限を守っていないので、給与から差し引く」と言われている方は、規定の内容と退職日についても整理しましょう。
就業規則に「退職は3ヶ月前」と書かれている場合の確認事項は、次の記事で解説しています。
給与明細の計算が分からないときの問い合わせ方
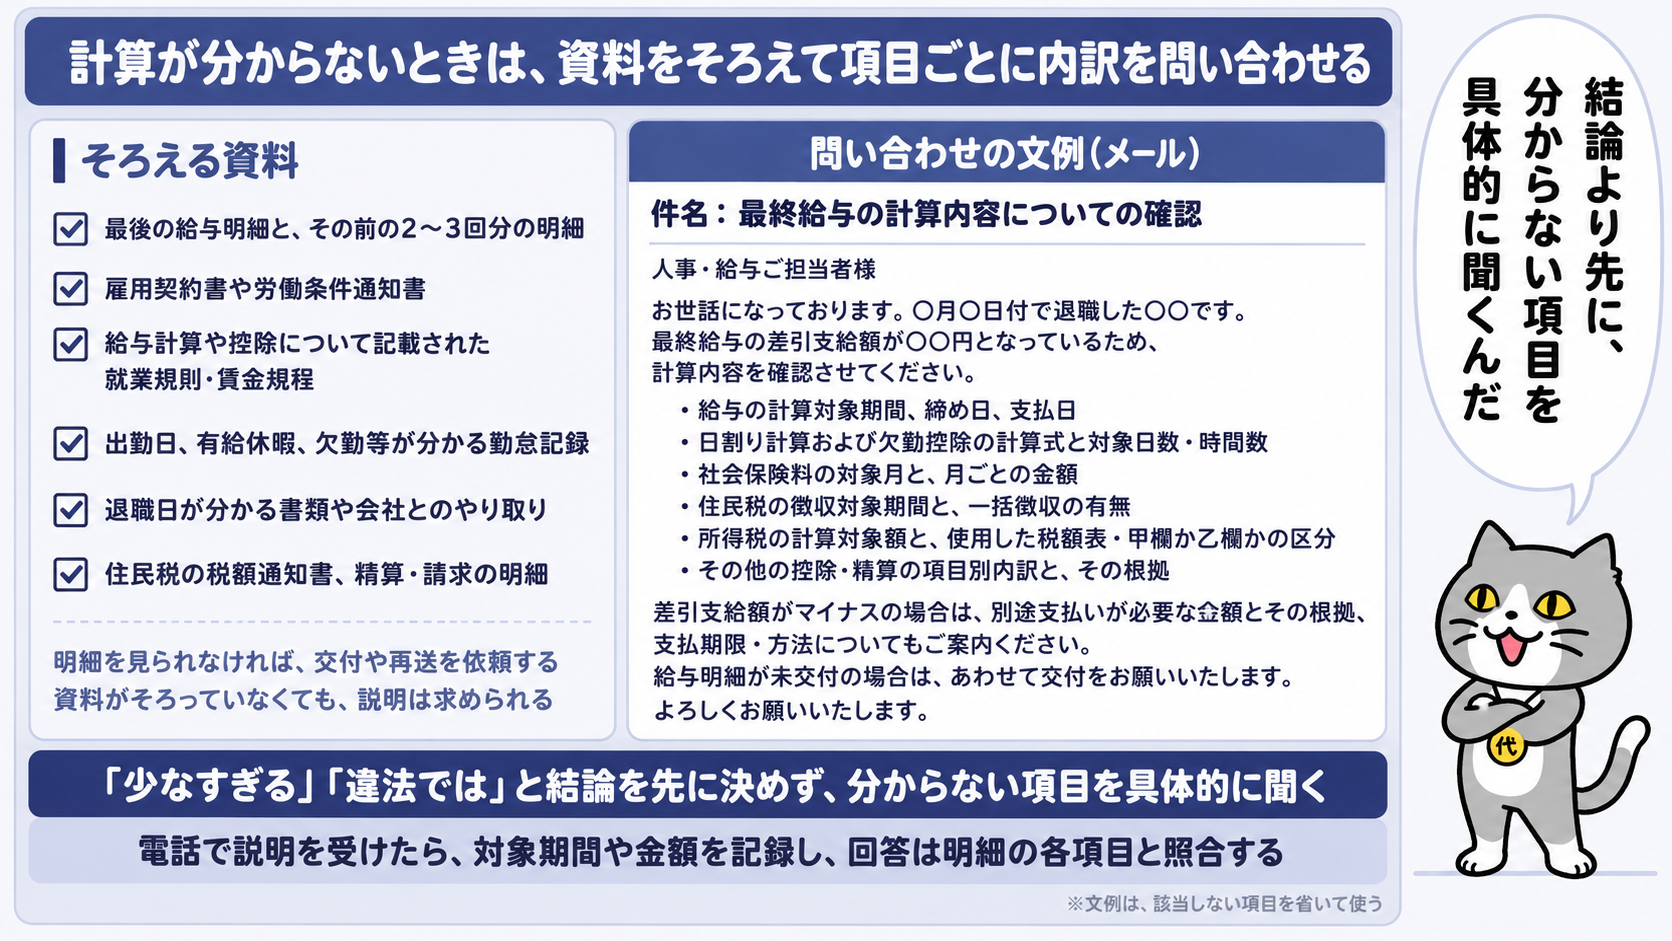
会社に確認するときは、「少なすぎる」「違法ではないか」と結論を先に決めるより、どの項目の計算が分からないかを具体的に伝えると、回答を確認しやすくなります。
電話で説明を受けた場合も、対象期間や金額を記録しておきましょう。
給与明細・勤怠・賃金規程をそろえる
手元にあれば、次の資料を確認してください。
- 最後の給与明細と、その前の2〜3回分の明細
- 雇用契約書や労働条件通知書
- 給与計算や控除について記載された就業規則・賃金規程
- 出勤日、有給休暇、欠勤等が分かる勤怠記録
- 退職日が分かる書類や会社とのやり取り
- 住民税の税額通知書、精算・請求の明細
退職後は給与明細の閲覧システムに入れなくなることもあります。
自分の明細を確認できない場合は、会社に交付や再送を依頼しましょう。
資料がすべてそろっていなくても、計算の説明を求めることはできます。
会社へ計算の内訳を確認する文例
問い合わせの例は、次のとおりです。
該当しない項目は省いて使ってください。
件名:最終給与の計算内容についての確認
人事・給与ご担当者様
お世話になっております。
〇月〇日付で退職した〇〇です。最終給与の差引支給額が〇〇円となっているため、計算内容を確認させてください。
・給与の計算対象期間、締め日、支払日
・日割り計算および欠勤控除の計算式と対象日数・時間数
・社会保険料の対象月と、月ごとの金額
・住民税の徴収対象期間と、一括徴収の有無
・所得税の計算対象額と、使用した税額表・甲欄か乙欄かの区分
・その他の控除・精算の項目別内訳と、その根拠差引支給額がマイナスの場合は、別途支払いが必要な金額とその根拠、支払期限・方法についてもご案内ください。
給与明細が未交付の場合は、あわせて交付をお願いいたします。
よろしくお願いいたします。
回答を受けたら、明細の各項目と照合します。
説明が足りなければ、「対象月が分からない」「計算式のこの部分を確認したい」など、疑問点を絞って再確認してください。
最後の給料や控除について相談できる窓口
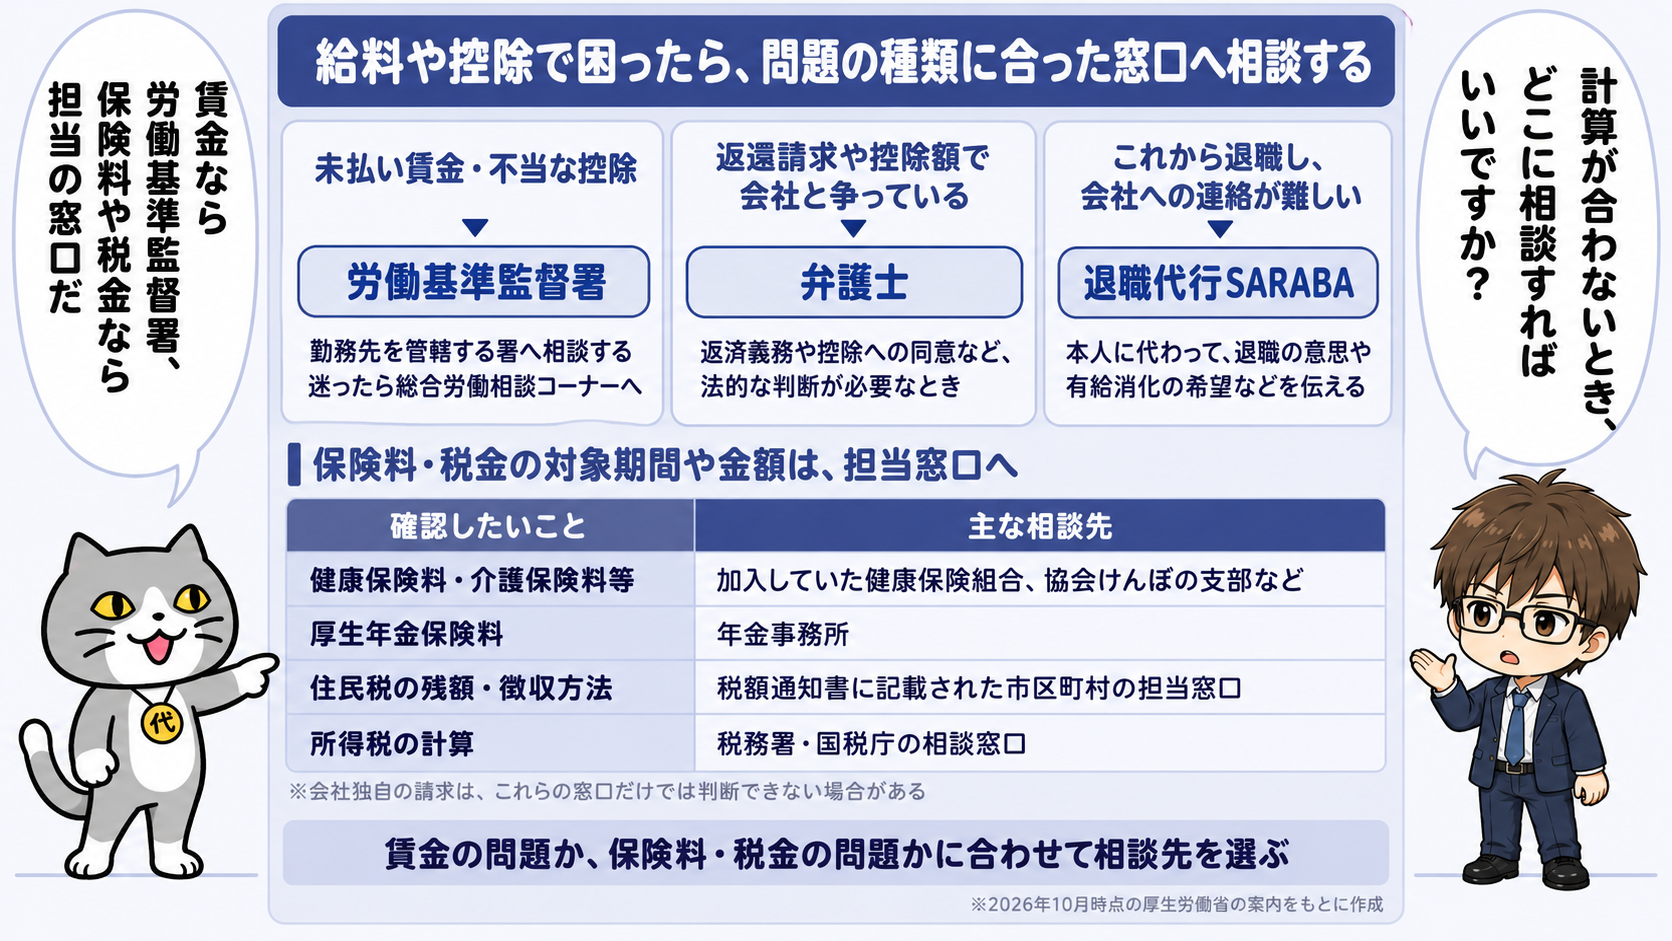
会社から説明を受けても計算が合わない場合や、回答が得られない場合は、第三者に相談する方法があります。
賃金の問題なのか、保険料・税金の問題なのかに合わせて相談先を選びましょう。
未払い賃金や不当な控除は、労働基準監督署などへ
働いた分の給与が支払われていない、不明な費用を一方的に引かれたといった場合は、勤務先を管轄する労働基準監督署へ相談してください。
給与明細、勤怠記録、契約書、会社とのやり取りがあると状況を説明しやすくなります。
どこへ相談すればよいか迷う場合は、総合労働相談コーナーも利用できます。
相談先を広く確認したい方は、次の記事も参考にしてください。

保険料・税金の対象期間や金額は、担当窓口へ
保険料や税金そのものに疑問がある場合は、会社の説明と税額通知書などを確認し、担当窓口へ問い合わせましょう。
| 確認したいこと | 主な相談先 |
|---|---|
| 健康保険料・介護保険料等 | 加入していた健康保険組合、協会けんぽの支部など |
| 厚生年金保険料 | 年金事務所 |
| 住民税の残額・徴収方法 | 税額通知書に記載された市区町村の担当窓口 |
| 所得税の計算 | 税務署・国税庁の相談窓口 |
会社独自の請求については、これらの窓口だけでは判断できない場合があります。
請求の性質に応じて相談先を確認してください。
返還請求や控除額について会社と争っているなら、弁護士へ
「会社への返済義務があるのか」「給与から差し引くことに同意した扱いになっているのか」など、法的判断が必要な場合は、弁護士への相談を検討しましょう。
会社から損害賠償を請求されている場合も、請求書や契約内容を確認したうえで対応することが大切です。
弁護士への依頼で確認したい点は、次の記事で解説しています。
これから退職する方で、会社への連絡が難しいならSARABAへ
給与の扱いが不安なうえ、上司とのやり取りも負担になっている方は、退職代行SARABAへご相談ください。
当社では、ご本人に代わって退職の意思や有給消化の希望、必要書類の送付依頼などを会社へお伝えします。
すでに会社から精算の説明や請求を受けている場合は、内容もお聞かせください。
利用時の流れは、次の記事をご覧ください。

未払い賃金や賃金からの不当な控除については、労働基準監督署などへご相談ください。
返済義務の有無や損害賠償の責任に関する法的判断、会社との代理交渉が必要な場合は、弁護士への相談を検討してください。
退職月の給料が少ない・マイナスになる場合のよくある質問
ここでは、有給休暇を使った場合や、退職後の控除、最後の給与の支払時期についての疑問にお答えします。
有給休暇を消化したのに、最後の給料が少ないのはなぜですか?
有給休暇を取得した日を、欠勤と同じように無給で処理することはできません。
ただし、有給休暇中の賃金の算定方法、退職に伴う日割り計算、保険料や税金の控除などによって、普段の手取り額と異なることがあります。
まず、有給休暇が正しく反映されているかと、控除額が増えていないかを分けて確認してください。
退職後に支払われた給与から、社会保険料が引かれることはありますか?
あります。給与の支払日が退職後でも、在職中の対象月の保険料が控除されている場合があります。
「いつ引かれたか」と「何月分の保険料か」は別に確認してください。
退職後に加入した健康保険等の請求もある場合は、それぞれの対象月を確認し、同じ保険料を重ねて支払っていないか整理しましょう。
最後の給料は、退職日に支払われますか?
通常は、会社の締め日と支払日に沿って支払われます。
退職日がそのまま給与の支払日になるわけではありません。
ただし、労働基準法第23条では、退職した労働者から請求があった場合、原則として請求から7日以内に賃金を支払う必要があります。
金額について争いがある場合も、会社が異議のない部分は、その期間内に支払う必要があります。
「退職すれば、自動的に7日以内にすべて振り込まれる」という意味ではないため、早期の支払いを求める場合は、請求した内容と日付を記録しておきましょう。
最後の給与とあわせて退職金の支給も気になる方は、退職金制度の有無や支給条件を別に確認しましょう。
退職代行の利用と退職金の扱いについては、次の記事で解説しています。

まとめ|最後の給料が少ないときは、支給額と控除額の内訳を確認しよう
退職月の給料が少ない・マイナスになる場合は、日割りや欠勤控除、社会保険料、住民税の一括徴収、各種精算などが関係している可能性があります。
大切なのは、振込額やマイナス表示だけで判断せず、何の期間に対する、どのような計算かを確認することです。
- 給与の対象期間と、今後の支給予定を確認する
- 欠勤・有給休暇・日割り計算が正しく反映されているか見る
- 保険料は対象月と月数、住民税は徴収期間を確認する
- その他の控除や請求は、内訳と根拠を確認する
- 会社の説明で解決しなければ、内容に合った窓口へ相談する
これから退職する方で、会社への退職連絡を自分で行うことが難しい場合は、当社へ現在の状況をお聞かせください。
退職の意思や希望を会社へ伝えるところから、SARABAがお手伝いします。